あなたは「老後までに2000円の生活資金」を
用意できると確信を持てていますか??
2019年6月3日に金融庁より公表され、
多くの国民が不安を覚えることとなった『老後資金2000万円問題』。
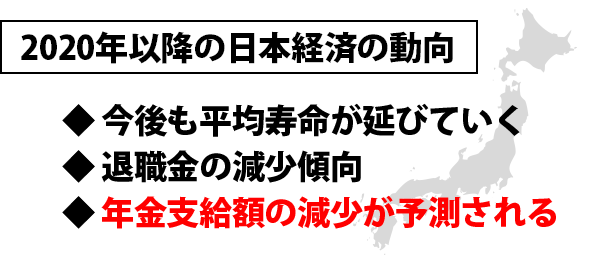
これらの理由から算出された、老後資金2000万円なんですが…
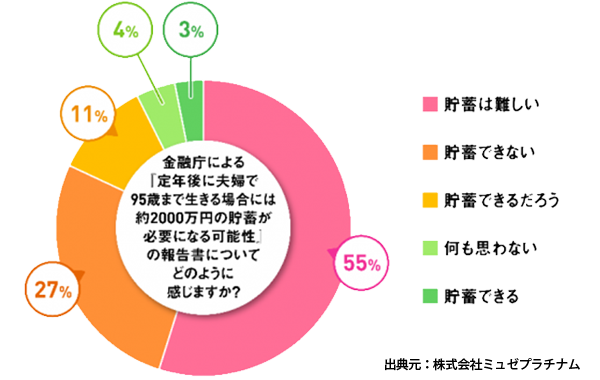
「老後までに貯金できると思う」と答えた人あわずか3%。
それもそのはず、
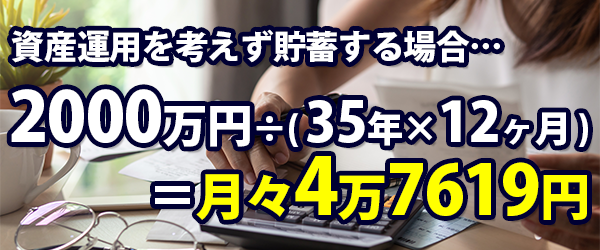
老後(65歳)までに2000万円の貯蓄を用意するためには、30歳から35年間、
毎月約48000円を貯めておかなければなりません。なかなかハードルが高いですよね。。
少子高齢化に伴い、国内の年金システム崩壊もささやかれる中、
「長期的な資産運用で資産を増やしていくこと」の必要性は日に日に増していっています。
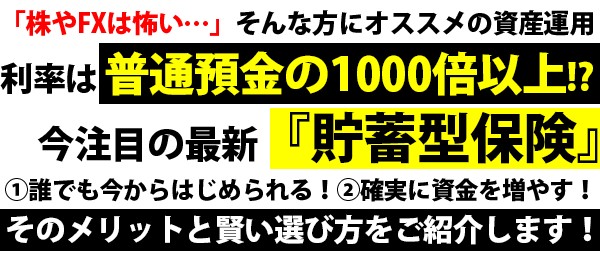
資産運用というと、株式投資やFXなどを思い浮かべる方も多いと思いますが、これらの場合、
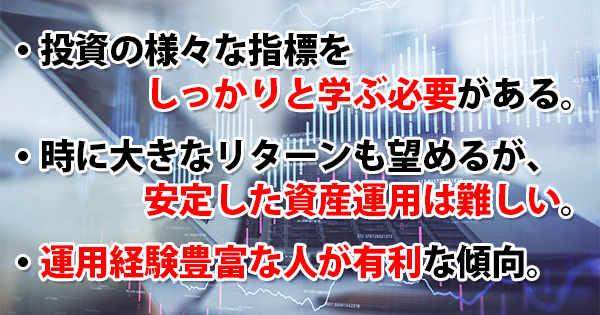
上記のように、
導入に大きなリスクを伴うことに躊躇する方も多いですよね。
そこで今、
株式投資やFXよりも限りなくリスクが低く、
定期預金よりもお金の増え方が大きい「貯蓄型保険での資産運用」に注目が集まっているんです。
掛け捨ての保険から貯蓄型保険へ、見直しをおこなう40代以上の方も年々増加傾向にあります。
利率は銀行の約1000倍にも
「貯蓄型」が低リスクに資産を増やせる理由
掛け捨てではなく、満期時に解約返戻金として積み立てた掛金が戻ってくるタイプの保険。
医療や死亡時の保障も得られると同時に、銀行の普通預金よりも高い利率で貯蓄できることから、
投資対象としての側面も持つ。
解約返戻率は保険商品によって変動がありますが、
現在、貯蓄型保険の中で人気のオリックス生命『RISE』を例としてあげると、
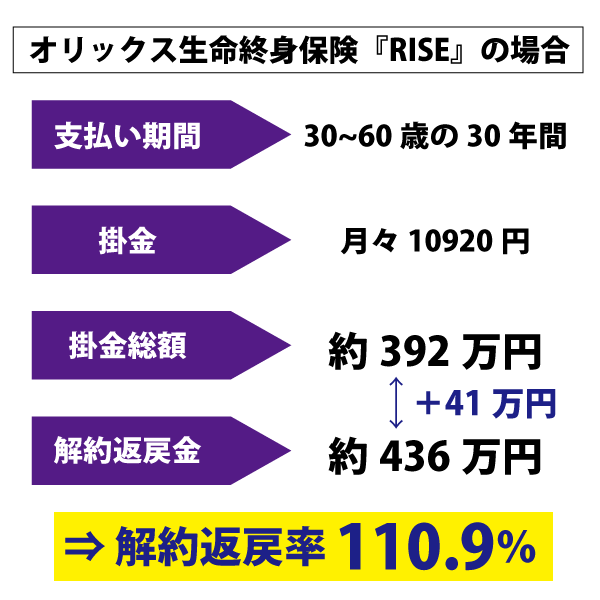
現在、国内銀行の金利が0.01%ほどであることを考えると、解約返戻率110.9%は非常に高い利率であることがおわかりいただけると思います。
さらに貯蓄型保険は、
所得税・住民税控除の対象となります。
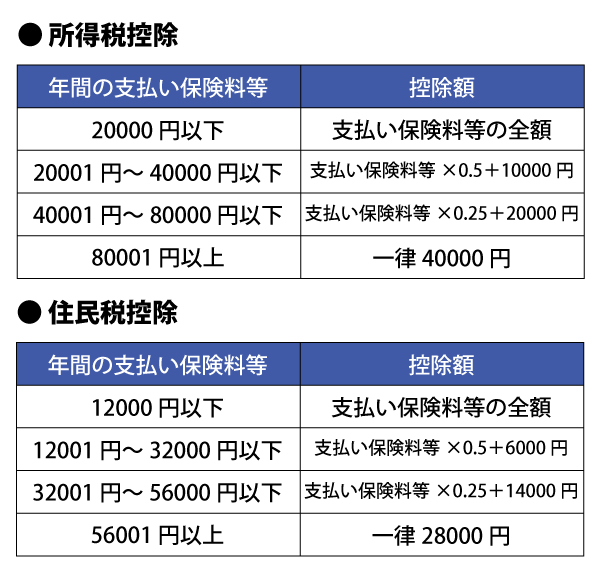
掛金に応じて控除され、節税対策もおこなえるのは長期的にみて大きなメリットと言えますね。
「貯蓄型保険」の種類
ライフスタイルに合った保険選びが重要
貯蓄型保険の主な種類、保証内容は下記の4つ。
🔲 終身保険
⇒被保険者が死亡した際に、死亡保険金が給付される生命保険。
🔲 養老保険
⇒死亡保険金だけでなく、生存し満期を迎えた場合にも満期保証金が支払われる保険。
🔲 学資保険
⇒子供の教育資金を確保するために活用される保険。
養老保険の一種とされ、満期保険金が支払われる。
🔲 個人年金保険
⇒公的年金とは別に、保険会社と私的に契約をする年金保険。老後のリスクに備えることを目的とする。
現在、
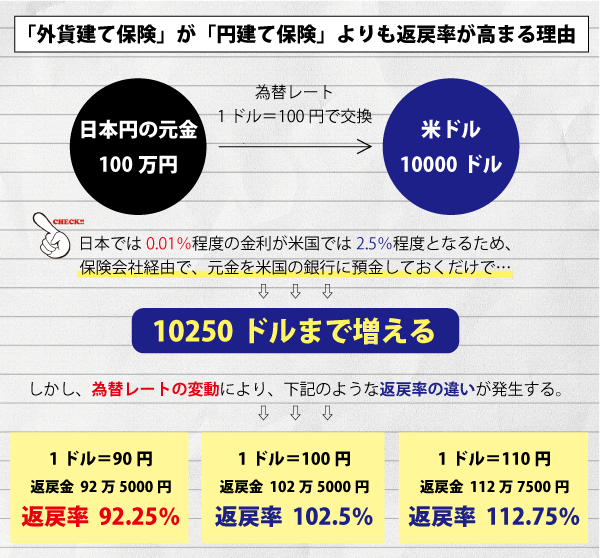
日本より金利の高い諸外国の通貨を利用し、より高い利率で貯蓄ができる「外貨建て保険」も主流になりつつあります。
外貨運用と通常の生命保険を1つにした保険で、
為替レートの影響が大きいことが特徴。
満期時に円安であった場合、解約返戻率が100%以下になってしまうリスクもありますが、逆に、
円高であれば、国内で運用するよりも大幅に高い解約返戻率を望めます。
これらの貯蓄型保険、円建てか外貨建てか?ももちろんですが、それ以外にも、
各保険会社によって様々な商品、保証内容の種類や特約があり、その中から現在の年収や家族構成、将来的な展望に合わせて…
「自分のライフスタイルにあった内容の保険を選ぶ」ということが非常に重要になってきます。
そこで、
保険への新規加入や見直しの際に、必ずおこなってほしいのが、ファイナンシャルプランナーへの相談です。
保険・税金・投資・住宅ローン・老後・相続まで、ありとあらゆるお金のエキスパートのこと。
ライフスタイルや価値観、経済環境を踏まえながら、家族状況、収入と支出の内容、資産、負債、保険など、あらゆるデータと現状を分析、
長期的かつ総合的な視点でさまざまなアドバイスや資産設計を行い、併せてその実行を援助してくれる専門家。
その人に合った保険の提案だけでなく、ライフプランニング・家計の相談にものってくれる資産運用の専門家で、
保険会社の営業マンとは違い、保険会社と相談者の中立にいることも魅力と言えます。
FP所有率100%はここだけ!
保険や資産の無料相談「ほけんのぜんぶ」
日本全国どこからでも、365日24時間体制で、
ファイナンシャルプランナーへの相談が無料で行えることで人気の「ほけんのぜんぶ」。
ほけんのぜんぶの相談員は100%、国家資格であるファイナンシャルプランナー資格所有者です。
誰に相談しても、ライフプランニングの観点から保険のアドバイスをもらえるのは、ほけんのぜんぶ独自の優秀なサービス。
先ほども申し上げた通り、ファイナンシャルプランナーは完全中立の立場ですので、
相談したからと言って保険に加入しなければならないということもなく、気軽な相談だけでも問題ありません。
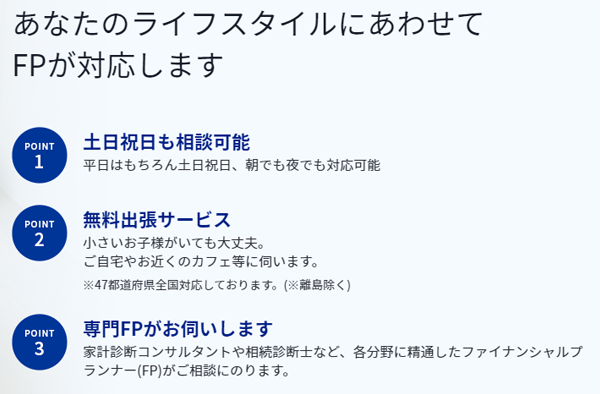
電話での相談はもちろん、自宅や自宅近所のカフェなどへの訪問相談も受け付けています。
(どちらも何回でも無料)
お仕事が忙しい方、小さいお子様を抱える方でも、相談者の状況に合わせて相談を依頼することができます。
貯蓄型保険での資産運用は、将来得ることができる資金額だけでなく、本当に払い続けられる保険料であるかを検討することも欠かせません。
ファイナンシャルプランナーの知識と経験をもとに、「老後資金2000万円問題」にも動じることない、
あなたのライフスタイルに合った資産運用をはじめられることを願っています。
最後まで読んでいただきありがとうございました!